Afin de soutenir l’investissement des particuliers dans les PME, la loi de finances pour 2025 a apporté son lot d’aménagements concernant la réduction d’impôt « Madelin » et notamment pour les investissements via les FCPI ou certaines sociétés foncières. Des aménagements dont la date d’entrée en vigueur vient d’être dévoilée…
Investissements dans les PME : date d’entrée en vigueur des nouveautés
Afin de soutenir l’investissement des particuliers dans les petites et moyennes entreprises (PME) européennes, la loi de finances pour 2025 a apporté plusieurs modifications relatives à la réduction d’impôt sur le revenu dite « Madelin » et notamment les suivantes :
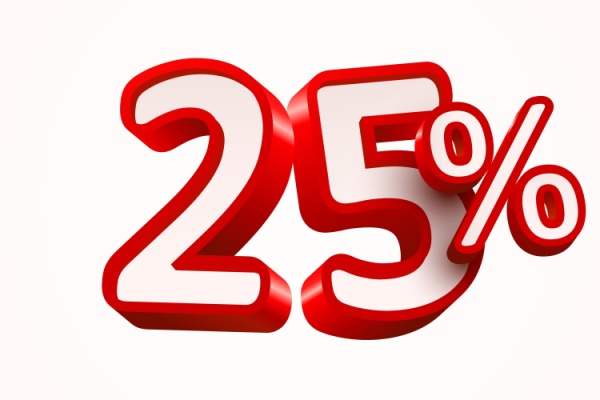
- hausse du taux de l’avantage fiscal pour les investissements réalisés via les fonds communs de placement dans l’innovation (FCPI) passant de 18 % à 25 % ;
- extension du dispositif de réduction d’impôt sur le revenu à hauteur de 25 % pour les investissements directs dans les entreprises solidaires d’utilité sociale (ESUS) aux sociétés foncières ayant pour objet la préservation et la mise en valeur des monuments historiques et des sites, parcs et jardins protégés.
Le bénéfice de ces avantages fiscaux était conditionné à l’autorisation de la Commission européenne qui devait valider le dispositif au regard des règles applicables en matière d’aides d’État.
C’est désormais chose faite : le taux majoré de 25 % de la réduction d’impôt s’applique aux versements effectués du 28 septembre 2025 au 31 décembre 2025 via les FCPI et les sociétés foncières ayant pour objet la préservation et la mise en valeur des monuments historiques et des sites, parcs et jardins protégés.
Pour mémoire, le montant de la réduction d’impôt obéit à un double plafonnement. Ces deux limites sont appliquées l’une après l’autre selon les modalités suivantes :
- 50 000 € par an pour une personne célibataire, veuve ou divorcée ;
- 100 000 € par an pour un couple de personnes mariées ou pacsées soumises à une imposition commune.
La fraction des versements qui excède cette première limite ouvre droit à la réduction d’impôt au titre des 4 années suivantes dans les mêmes limites.
Puis cette réduction d’impôt est ensuite prise en compte dans le plafonnement global des avantages fiscaux susceptibles d’être accordés au titre de l’impôt sur le revenu. Cette limite globale est fixée à 10 000 € par an. Il est également possible de reporter l’excédent sur l’impôt sur le revenu dû au titre des années suivantes jusqu’à la cinquième incluse.
Réduction d’impôt « Madelin » : un taux majoré… confirmé ! – © Copyright WebLex