À compter du 1er janvier 2027, les fleuristes et les professionnels de la vente et des services des animaux familiers devront déclarer auprès de l’Urssaf une contribution conventionnelle de dialogue social au taux de 0,10 %. Que faut-il savoir à ce sujet ?Fleuristes...

Frais de santé : le reste à charge annuel augmente en octobre 2026
Une partie des dépenses de santé reste directement à la charge des assurés, sous la forme de franchises médicales et de participations forfaitaires. À compter du 1er octobre 2026, leur plafond cumulé passera de 100 € à 140 € par an. Les montants retenus pour chaque...
Matériel non restitué : le salarié doit-il indemniser l’employeur ?
Après son départ, un salarié tarde à rendre son matériel professionnel. L’employeur peut-il obtenir des dommages-intérêts pour cette restitution tardive ? Tout dépend de l’intention du salarié. Illustration dans cette affaire récente, récemment tranchée par le...
Presse : précision pour l’aide aux quotidiens aux faibles ressources publicitaires
Le secteur de la presse peut bénéficier de plusieurs aides financières accordées par l’État. Les modalités de calcul de l’une d’elles, visant les publications à faibles ressources publicitaires, sont précisées…Fixation annuelle de la « valeur de référence » pour le...
Kinésithérapeutes : modernisation de la prescription
Afin d’accompagner au mieux leurs patients dans leurs parcours de soins, les kinésithérapeutes peuvent leur prescrire certains dispositifs médicaux précis, limitativement énumérés. Une liste qui est largement étendue…La prescription fait peau neuve 20 ans aprèsLes...
Vétérinaires : une délégation possible pour certains actes
Les vétérinaires peuvent déléguer certains actes de médecine ou de chirurgie des animaux à des salariés qualifiés (les délégataires certifiés) ou à des étudiants des écoles vétérinaires (les délégataires-élèves) au sein des établissements de soins vétérinaires, selon...
Cabinet des vétérinaires : des règles de fonctionnement précisées
Les vétérinaires doivent établir les conditions générales de fonctionnement de leur domicile professionnel d’exercice. Des conditions générales de fonctionnement dont le contenu et les modalités de diffusion viennent d’être précisés…Conditions générales de...
Artistes-auteurs en BNC : bientôt une échéance pour la modulation
Les artistes-auteurs déclarant leurs revenus en bénéfices non commerciaux (ou « BNC ») peuvent ajuster leurs cotisations provisionnelles lorsque celles-ci ne correspondent plus à leurs revenus réels. Pour que cette modulation s’applique à l’échéance du 4e trimestre...
Hôtels, cafés, restaurants : du nouveau pour les contributions conventionnelles
À compter du 1er janvier 2027, les hôtels, cafés et restaurants devront appliquer un taux plus élevé pour leur contribution conventionnelle de formation professionnelle. Une évolution à anticiper dans les déclarations sociales…Contributions conventionnelles au 1er...
Le transport sanitaire actuel : inadapté aux besoins des patients ?
Dans le cadre de la prise en charge médicale, certains transports sanitaires doivent être spécialement adaptés aux besoins des patients. Afin de combler les insuffisances du cadre réglementaire applicable au transport bariatrique et au transport sanitaire de personnes...
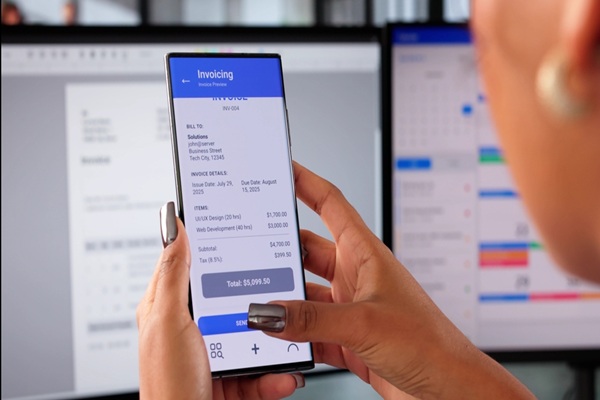
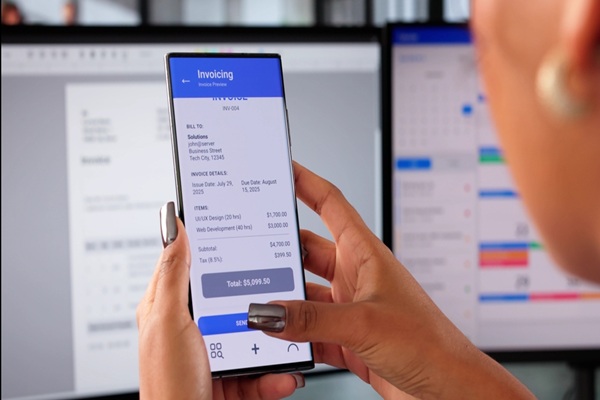
Facturation électronique : pourquoi attendre 2027 ?
À compter du 1er septembre 2026, seules les grandes entreprises et les entreprises de taille intermédiaire seront tenues d’émettre des factures électroniques. Les PME, TPE et micro-entreprises devront, elles, attendre le 1erseptembre 2027. Mais peuvent-elles choisir de s’y mettre plus tôt ?
Une entrée anticipée dans la réforme… sur la base du volontariat !
Même si elle n’est pas encore soumise à l’obligation d’émission, une entreprise peut décider d’adopter volontairement la facturation électronique avant le 1er septembre 2027.
Cette anticipation peut présenter plusieurs intérêts : tester les outils retenus, former les équipes, adapter progressivement les procédures internes ou encore harmoniser ses pratiques avec celles de ses principaux clients ou fournisseurs déjà engagés dans la réforme.
Anticiper ne signifie toutefois pas appliquer des règles différentes. Les factures électroniques émises volontairement doivent emprunter le même circuit que celles émises dans le cadre de l’obligation légale.
Concrètement, elles doivent être transmises par l’intermédiaire d’une plateforme agréée, que l’entreprise y accède directement ou via son logiciel de facturation, son logiciel de gestion, son expert-comptable, sa banque ou tout autre prestataire raccordé au dispositif.
Par ailleurs, ces factures restent soumises aux règles de droit commun. Elles doivent notamment comporter l’ensemble des mentions obligatoires permettant d’identifier les parties, l’opération réalisée, les montants facturés et, le cas échéant, la TVA applicable.
L’entrée volontaire dans le dispositif mérite d’être préparée. L’entreprise a tout intérêt à définir les flux qu’elle souhaite intégrer en priorité, à vérifier que ses outils sont correctement paramétrés et à suivre les statuts de transmission des factures afin d’identifier rapidement d’éventuels rejets.
Cette montée en charge peut d’ailleurs être progressive. Une entreprise peut choisir de commencer avec certains clients, certains établissements ou certaines catégories de factures avant de généraliser le dispositif.
Enfin, une vigilance particulière s’impose pour éviter les doubles transmissions de factures, susceptibles d’entraîner des doubles paiements, des doubles comptabilisations ou des difficultés de rapprochement.
Rappelons enfin que cette faculté d’anticiper la réforme ne modifie pas le calendrier légal : pour les PME, TPE et micro-entreprises, l’obligation d’émettre des factures électroniques demeure fixée au 1er septembre 2027, tandis que l’obligation d’être en mesure d’en recevoir s’applique dès le 1er septembre 2026.
Facturation électronique : pourquoi attendre 2027 ? – © Copyright WebLex